- بحث
- الرياض26 ° C


المملكة تعيد تشكيل سوق التمويل العقاري وتفتح الباب أمام رؤوس الأموال العالمية
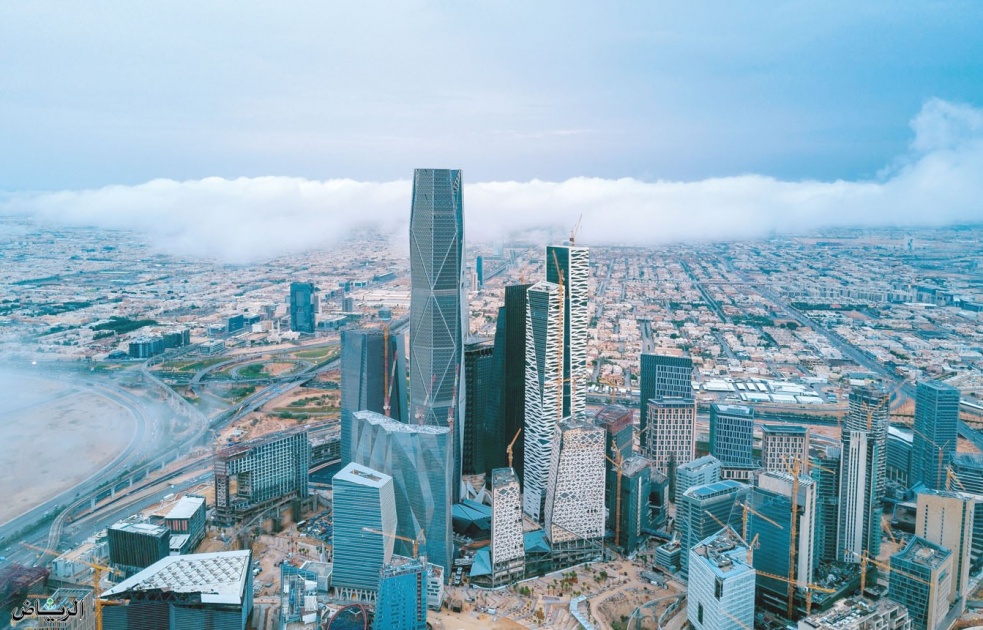
يمثل تصريح وزير البلديات والإسكان ماجد الحقيل، خلال قمة «جيني ماي» العالمية للمستثمرين في تمويل الإسكان الميسر 2026 بالولايات المتحدة، مؤشرا على مرحلة جديدة في تطور سوق التمويل العقاري السعودية، تقوم على الانتقال من التوسع في الإقراض العقاري إلى بناء منظومة تمويل أكثر استدامة تعتمد بصورة أكبر على أسواق رأس المال والمستثمرين المؤسسيين.
وتتجاوز الأهمية الاقتصادية لهذا التوجه حجم سوق التمويل العقاري، البالغ نحو 975 مليار ريال، إلى ما يمكن أن يحدثه من إعادة تدوير للسيولة وتوزيع للمخاطر وتوفير مصادر تمويل طويلة الأجل، بما يخفف اعتماد نمو التمويل السكني على قدرة البنوك المحلية وحدها على الإقراض.
تحول في نموذج التمويل العقاري
ارتكز نمو التمويل السكني في المملكة خلال السنوات الماضية على الطلب المرتفع على المساكن، وبرامج الدعم الحكومي، والتوسع في الإقراض المصرفي.
غير أن استمرار هذا النمو يطرح تحديا يرتبط بآجال التمويل، إذ تمنح البنوك تمويلات عقارية قد تمتد إلى 20 أو 30 عاما، في حين تعتمد في جانب من تمويل أنشطتها على مصادر سيولة أقصر أجلا.
وهنا يبرز دور الشركة السعودية لإعادة التمويل العقاري، إذ يتيح نموذج إعادة التمويل عدم بقاء التمويلات العقارية ضمن محافظ جهات التمويل طوال مدتها، من خلال إعادة تمويل جزء منها أو نقل جانب من مخاطرها إلى أدوات أسواق رأس المال.
ومن شأن ذلك تحرير سيولة إضافية لدى البنوك وشركات التمويل وزيادة قدرتها على تقديم تمويلات جديدة، من دون الحاجة إلى نمو الودائع بالمعدل نفسه.
ويمثل هذا التوجه تحولا هيكليا في طريقة تمويل قطاع الإسكان، يتجاوز مجرد زيادة حجم القروض إلى تطوير سوق تمويل عقاري ثانوية أكثر عمقا.
التوريق في قلب التحول
ويعد التوسع في التوريق أحد أهم عناصر هذا التوجه. ويقوم التوريق العقاري على تجميع مجموعة من التمويلات العقارية وتحويل تدفقاتها النقدية إلى أوراق مالية يمكن طرحها على المستثمرين.
وتبدأ الدورة بمنح البنوك وشركات التمويل قروضا للأسر لشراء المساكن، ثم تجميع التمويلات المؤهلة وإعادة هيكلتها وفق متطلبات محددة للمخاطر والإفصاح، قبل إصدار أوراق مالية مدعومة بتلك التمويلات وإتاحتها للمستثمرين المحليين والدوليين.
ويعيد دخول المستثمرين السيولة إلى منظومة التمويل، بما يسمح بتمويل محافظ جديدة ويوسع قاعدة الجهات التي تتحمل المخاطر.
ومن المهم التمييز بين الصكوك التي تصدرها الشركة السعودية لإعادة التمويل العقاري لتمويل عملياتها، وبين الأوراق المالية المدعومة مباشرة بمحافظ التمويل العقاري، إذ تختلف الأداتان في هيكل المخاطر والضمانات ومصادر التدفقات النقدية.
وقد يسهم نجاح التوريق في تطوير سوق أدوات الدخل الثابت المحلية، وتوفير خيارات استثمارية إضافية للمؤسسات والمستثمرين تتجاوز الأسهم والسندات الحكومية والصكوك التقليدية.
مساحة واسعة لنمو إعادة التمويل
وتشير الأرقام المعلنة إلى أن عمليات إعادة التمويل البالغة 18.7 مليار دولار تعادل نحو 7.2 % من حجم سوق التمويل العقاري المعلن البالغ 260 مليار دولار، مع ضرورة التعامل مع هذه المقارنة باعتبارها استرشادية في ظل اختلاف طبيعة قياس كل رقم والفترة التي يغطيها.
ويعني الوصول إلى أكثر من 40 مليار دولار زيادة تتجاوز 114 % مقارنة بالمستوى الحالي، إذا كان الرقمان يعبران عن الرصيد نفسه.
وفي حال افتراض ثبات حجم السوق عند 260 مليار دولار، فإن 40 مليار دولار تعادل نحو 15.4 % منه. غير أن السوق نفسها مرشحة للنمو حتى 2030، ما يجعل هذه النسبة مؤشرا حسابيا وليست حصة سوقية متوقعة.
وتكشف هذه الأرقام عن مساحة محتملة لتوسيع دور إعادة التمويل، فيما سيظل تحقيق المستهدف مرتبطا بجودة المحافظ العقارية وتكلفة الأموال وقدرة السوق على استيعاب الإصدارات الجديدة.
هل تنخفض تكلفة التمويل على الأسر؟
يمثل أثر هذه التحولات على تكلفة التمويل العقاري للأفراد أحد أهم جوانبها الاقتصادية.
فالتوسع في إعادة التمويل والتوريق يمكن أن يخفض تكلفة السيولة على جهات التمويل، إلا أن انخفاض تكلفة تمويل البنك لا يعني بالضرورة انتقال الانخفاض كاملا إلى المستفيد النهائي.
وللتوضيح، في مثال افتراضي لتمويل سكني بقيمة مليون ريال لمدة 25 عاما، وبأقساط شهرية ثابتة ودون رسوم أو دعم، يبلغ القسط الشهري التقريبي عند معدل تمويل سنوي 6 % نحو 6,443 ريالا، وينخفض عند 5 % إلى نحو 5,846 ريالا، وعند 4 % إلى نحو 5,278 ريالا.
ويعني الانتقال من 6 % إلى 5 % في هذا المثال انخفاض القسط بنحو 597 ريالا شهريا، بما يقارب 179 ألف ريال على مدى فترة التمويل.
ولا يمثل المثال عرضا مصرفيا قائما، وإنما يوضح مدى تأثير تغير تكلفة التمويل في العبء المالي على الأسرة.
ويبقى انتقال الوفورات إلى المستفيد مرتبطا بدرجة المنافسة بين جهات التمويل، وهوامش الربح، ومستويات المخاطر، والسياسة النقدية، ومدى قدرة السوق على ترجمة انخفاض تكلفة الأموال إلى أسعار تمويل أقل.
التمويل والمعروض العقاري
ويطرح التوسع في التمويل العقاري معادلة أخرى تتعلق بأسعار المساكن والأراضي.
فزيادة القدرة التمويلية للمشترين من دون توسع مواز في المعروض السكني قد تؤدي إلى انتقال جزء من السيولة الإضافية إلى أسعار الأصول العقارية، بدلا من أن تنعكس بالكامل على زيادة القدرة على التملك.
أما إذا تزامن نمو التمويل مع زيادة المعروض وتحسين كفاءة التطوير العقاري، فيمكن للسيولة الإضافية أن تدعم التملك مع تقليل الضغوط السعرية.
ومن هنا تبرز أهمية الربط بين تطوير أدوات التمويل وزيادة المعروض وتوفير وحدات بأسعار تنافسية، إذ لا يقاس نجاح منظومة التمويل بحجم القروض وحده، وإنما بقدرة الأسر على الحصول على مساكن مناسبة بأعباء مالية قابلة للاستمرار.
لماذا المستثمرون الدوليون؟
ويحمل طرح هذه الرؤية خلال قمة «جيني ماي» دلالة تتصل بتطوير السوق الثانوية للتمويل العقاري والاستفادة من التجارب الدولية في التوريق والضمانات وإدارة المخاطر ومعايير البيانات.
ويرتبط نموذج «جيني ماي» الأميركي بسوق التمويل السكني الثانوي، حيث تسهم الأدوات المدعومة بالرهون العقارية في ربط التمويل السكني بالمستثمرين وأسواق رأس المال.
ويمكن النظر إلى المشاركة السعودية بوصفها فرصة لتبادل الخبرات المتعلقة بهيكلة الأدوات وضبط المخاطر وتطوير معايير السوق، دون افتراض نقل النموذج الأميركي بصورته نفسها إلى المملكة.
كما يأتي ذلك بالتوازي مع تحركات لتعزيز التعاون السعودي الأميركي في مجالات الإسكان والتخطيط العمراني والتمويل العقاري وتطوير الشراكات المؤسسية.
وتكتسب مسألة الضمانات أهمية خاصة في قراءة تكلفة التمويل وجاذبية الإصدارات للمستثمرين، خصوصا مع وجود إصدارات للشركة السعودية لإعادة التمويل العقاري مدعومة بضمانات حكومية.
مخاطر تتطلب المتابعة
ورغم الفرص التي يتيحها توسيع سوق إعادة التمويل والتوريق، فإن تطور المنظومة يرتبط بعدد من المخاطر التي تستدعي المتابعة.
أولها مديونية الأسر، إذ قد يؤدي التوسع في التمويل دون معايير مناسبة للقدرة على السداد إلى زيادة الالتزامات المالية طويلة الأجل.
وثانيها مخاطر التسعير، إذ إن انخفاض تكلفة التمويل قد يفقد جزءا من أثره إذا صاحبه ارتفاع في أسعار الأراضي والمساكن.
ويأتي ثالثا التوريق نفسه، الذي يتطلب معايير دقيقة لجودة الأصول والشفافية والإفصاح وتحديد آليات توزيع المخاطر والخسائر المحتملة.
أما التحدي الرابع فيتعلق بالتوسع في الاعتماد على أسواق رأس المال الدولية، وما قد يصاحبه من تعرض أكبر لتقلبات العوائد والسيولة العالمية.
ويكتسب ذلك أهمية في ظل الحاجة إلى تحقيق توازن بين تنويع مصادر التمويل والاستفادة من رؤوس الأموال العالمية من جهة، والمحافظة على استقرار منظومة التمويل العقاري من جهة أخرى.
خمسة مؤشرات حتى 2030
ويمكن قياس النتائج الفعلية لهذا التحول خلال السنوات المقبلة من خلال خمسة مؤشرات رئيسية: تكلفة التمويل العقاري للأفراد، ونمو حجم إعادة التمويل، وحجم إصدارات التوريق الفعلية، ونسب تعثر التمويلات السكنية، وتطور أسعار المساكن مقارنة بدخول الأسر.
فارتفاع حجم إعادة التمويل وحده لا يكفي لقياس نجاح المنظومة إذا لم يصاحبه تحسن في كفاءة التمويل وتكلفته واستدامته.
سوق ثانوية أكثر عمقا
تكشف تصريحات الحقيل عن توجه نحو بناء سوق تمويل عقاري ثانوية أكثر عمقا، تربط جهات التمويل السعودية بالمستثمرين المؤسسيين وأسواق رأس المال، وتوفر مصادر سيولة طويلة الأجل لدعم نمو القطاع السكني.
ويبقى التحدي خلال السنوات المقبلة في مدى قدرة هذه المنظومة على تحويل نمو إعادة التمويل والتوريق إلى تكلفة أقل وأكثر استقرارا للتمويل السكني، بالتزامن مع زيادة المعروض وضبط المخاطر.
وسيكون المؤشر الأهم للأثر الاقتصادي والاجتماعي لهذا التحول بحلول 2030 هو مدى انعكاس تطور سوق التمويل الثانوية على قدرة الأسرة السعودية على تملك المسكن بتكلفة أكثر كفاءة واستدامة.


وزير الاستثمار: تراخيص المستثمرين الأجانب ارتفعت 110%.. و780 شركة افتتحت مقراً إقليمياً
الخميس 12 نوفمبر, 2026 4:14
انعقاد مبادرة مستقبل الاستثمار في أكتوبر 2027
الخميس 12 نوفمبر, 2026 4:09

سدايا: المملكة الثالثة عالميًّا في نمو كفاءات الذكاء الاصطناعي وتطوير نماذجه الرائدة
الخميس 12 نوفمبر, 2026 4:06
طرق الإيداع والسحب لدى XM المتاحة للمتداولين السعوديين
الجمعة 13 نوفمبر, 2026 4:40